Lạm phát tăng tốc: bất động sản có còn là kênh trú ẩn tốt?
CPI 9 tháng 2026 tăng 4,52%. Bất động sản trú ẩn lạm phát tốt đến đâu, khi nào luận điểm này sai, và cách chọn tài sản an toàn khi lãi vay còn cao.
Ethereal Estate - Bất động sản thanh tao · · 6 phút đọc
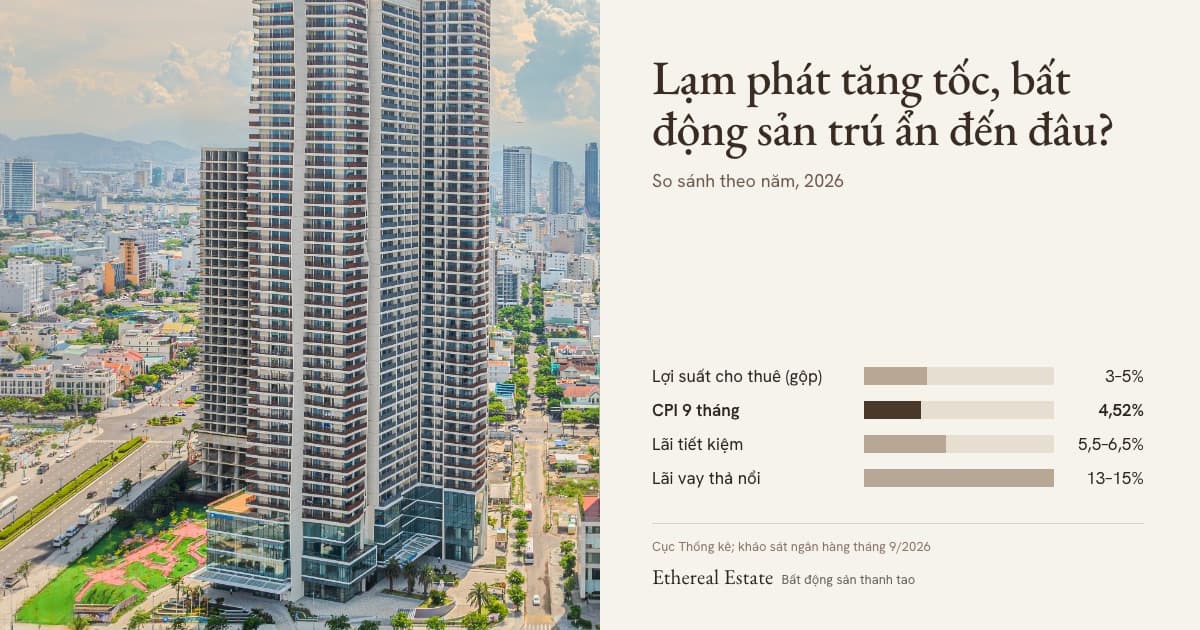
Khi chỉ số giá tiêu dùng (CPI) bình quân 9 tháng đầu năm 2026 tăng tới 4,52%, câu hỏi khiến nhiều người trăn trở là: làm sao để đồng tiền của mình không "bốc hơi" theo thời gian? Trong bối cảnh đó, chiến lược đầu tư bất động sản khi lạm phát tăng cao một lần nữa được nhắc đến như kênh trú ẩn được ưa chuộng. Luận điểm này đúng đến đâu, và khi nào nó sai? Bài viết phân tích dựa trên số liệu thực tế.
Lạm phát 2026: đồng tiền mất giá nhanh hơn nhiều người nghĩ
Số liệu thống kê cho thấy một xu hướng đáng chú ý: CPI bình quân năm 2024 tăng 3,63%, năm 2025 tăng 3,31%, nhưng chỉ trong 9 tháng đầu năm 2026, CPI bình quân đã tăng 4,52% so với cùng kỳ — tiệm cận mục tiêu kiểm soát quanh 4,5% mà Quốc hội đề ra cho cả năm. Riêng tháng 9/2026, CPI tăng 5,08% so với cùng kỳ năm trước, với áp lực lớn nhất đến từ nhóm nhà ở, điện, nước và vật liệu xây dựng.
Điều này có nghĩa là 100 triệu đồng tiền mặt để yên trong một năm, sức mua thực tế chỉ còn tương đương khoảng 95,7 triệu đồng. Gửi tiết kiệm với lãi suất phổ biến 5,5–6,5%/năm vẫn bù được lạm phát, nhưng lãi thực chỉ còn khoảng 1–2%/năm. Giữ tiền mặt không sinh lời lúc này đồng nghĩa với việc chấp nhận "lỗ" dần đều theo thời gian.
Vì sao bất động sản thường được xem là kênh trú ẩn lạm phát?
1. Giá bất động sản tăng nhanh hơn lạm phát trong dài hạn
Nhìn lại 10 năm qua, bức tranh rất rõ ràng: lạm phát bình quân chỉ khoảng 3%/năm, lãi suất tiết kiệm dao động 5,5–6,5%/năm, trong khi giá bất động sản tại các đô thị lớn tăng trưởng kép khoảng 12%/năm (theo VARS). Đơn cử, giá chung cư Hà Nội đã tăng hơn 72% chỉ trong vòng 5 năm. Đây là số liệu của giai đoạn tăng nóng, không có gì bảo đảm sẽ lặp lại.
Nói cách khác, trong khi lạm phát "ăn mòn" giá trị đồng tiền, giá trị tài sản đất đai lại tăng nhanh gấp nhiều lần tốc độ mất giá đó. Đây chính là lý do cốt lõi khiến bất động sản được xem là "hầm trú ẩn" tự nhiên trước lạm phát.
2. Vừa có dòng tiền, vừa có tăng giá
Bất động sản là một trong số ít kênh đầu tư vừa có thể tăng giá vừa tạo ra dòng tiền thường xuyên. Cần nói rõ: lợi suất cho thuê căn hộ phổ biến chỉ khoảng 3–5%/năm (lợi suất gộp), bản thân thấp hơn lãi tiết kiệm. Sức hấp dẫn nằm ở tổng lợi nhuận: tiền thuê cộng phần tăng giá của tài sản, và tiền thuê thường được điều chỉnh theo mặt bằng giá khi gia hạn hợp đồng.
Đặc biệt tại Đà Nẵng — thị trường du lịch sôi động bậc nhất cả nước — phân khúc căn hộ cao cấp ven sông Hàn ghi nhận lợi suất cho thuê lên tới 8–9%/năm. Tuy nhiên cần lưu ý trung thực: con số này chỉ đúng với phân khúc đắc địa phục vụ chuyên gia nước ngoài và khách lưu trú dài ngày, và là lợi suất gộp — chưa trừ phí quản lý, thuế và thời gian trống phòng. Cách tính lợi suất thực có trong bài lợi suất cho thuê Đà Nẵng.
3. Tính khan hiếm ngày càng rõ nét
Đất đai không sinh thêm, trong khi nguồn cung mới ngày càng khó ra thị trường. Luật Đất đai 2024 với việc bỏ khung giá đất, đưa bảng giá đất tiệm cận giá thị trường đã làm tăng đáng kể chi phí tạo lập quỹ đất cho các dự án mới. Hệ quả là những dự án có vị trí đẹp, pháp lý sạch ngày càng khan hiếm — và chính sự khan hiếm này là "bệ đỡ" giúp giá trị bất động sản gia tăng theo thời gian, bất chấp những biến động ngắn hạn của thị trường.
4. Bất động sản tương quan cùng chiều với lạm phát
TS. Phạm Anh Khôi (Dat Xanh Services) nhận định: bất động sản có tương quan cùng chiều với lạm phát và là kênh trú ẩn hiệu quả khi đồng tiền mất giá. Khi chi phí vật liệu xây dựng, nhân công và tiền sử dụng đất đều tăng theo lạm phát, giá thành tạo lập bất động sản mới buộc phải tăng theo — kéo mặt bằng giá toàn thị trường đi lên.
5. Dòng vốn FDI vẫn chảy mạnh vào Việt Nam
Bất chấp những bất ổn địa chính trị toàn cầu, Việt Nam vẫn là điểm đến hấp dẫn của dòng vốn quốc tế nhờ chiến lược "China + 1". Trong 9 tháng đầu năm 2026, vốn FDI thực hiện tại Việt Nam đạt hơn 21 tỷ USD, tăng 12,1% so với cùng kỳ — mức giải ngân 9 tháng cao nhất trong 5 năm. Dòng vốn này không chỉ thúc đẩy tăng trưởng kinh tế mà còn tạo ra nhu cầu thực về nhà ở, văn phòng và bất động sản công nghiệp.
Góc nhìn trung thực: khi nào "trú ẩn lạm phát" không còn đúng?
Công bằng mà nói, luận điểm "bất động sản chống lạm phát" không phải lúc nào cũng đúng với mọi phân khúc và mọi thời điểm. Chuyên gia Phan Lê Thành Long (AFA Group) từng chỉ ra: lạm phát cao kéo theo lãi suất tăng — và lãi suất tăng chính là "kẻ thù" của bất động sản. Ông dẫn chứng trường hợp chung cư hạng sang tại Hà Nội từng giảm giá trên thị trường thứ cấp ngay trong giai đoạn thị trường kỳ vọng lạm phát tăng cao.
Thực tế năm 2026 cũng cho thấy mặt trái của vấn đề: lãi suất cho vay thả nổi lên tới 13–15%/năm trong khi lợi suất cho thuê chỉ 3–5%/năm, khiến dòng tiền của nhà đầu tư dùng đòn bẩy cao bị âm. Điều này có nghĩa là luận điểm trú ẩn lạm phát chỉ thực sự đứng vững với ba điều kiện: tầm nhìn đầu tư dài hạn, đòn bẩy vừa phải và pháp lý dự án sạch, minh bạch. Chi tiết các rủi ro có trong bài 4 rủi ro đầu tư bất động sản 2026.
Kết luận
Lạm phát tăng tốc là thách thức với người giữ tiền mặt, nhưng lại là "đòn bẩy" cho tài sản thực như bất động sản — với điều kiện bạn chọn đúng phân khúc, đúng dự án, không vay quá sức và có tầm nhìn dài hạn. Trong bối cảnh hiện nay, ưu tiên hàng đầu vẫn là: chủ đầu tư uy tín, pháp lý đầy đủ và vị trí có nhu cầu ở thực.
Bạn đang tìm kênh trú ẩn an toàn cho dòng tiền của mình trong giai đoạn lạm phát này? Liên hệ 0345 747 138 để được tư vấn chiến lược đầu tư bất động sản phù hợp với bối cảnh thị trường hiện tại.

