Mua căn hộ Đà Nẵng 2026: cơ hội lớn nhưng cẩn trọng 4 cái bẫy này
Kinh nghiệm mua căn hộ Đà Nẵng 2026: 4 rủi ro cần tránh gồm giá neo cao, dư cung cục bộ, lãi vay 13-15% và bẫy pháp lý. Đọc kỹ trước khi xuống tiền.
Ethereal Estate - Bất động sản thanh tao · · 6 phút đọc
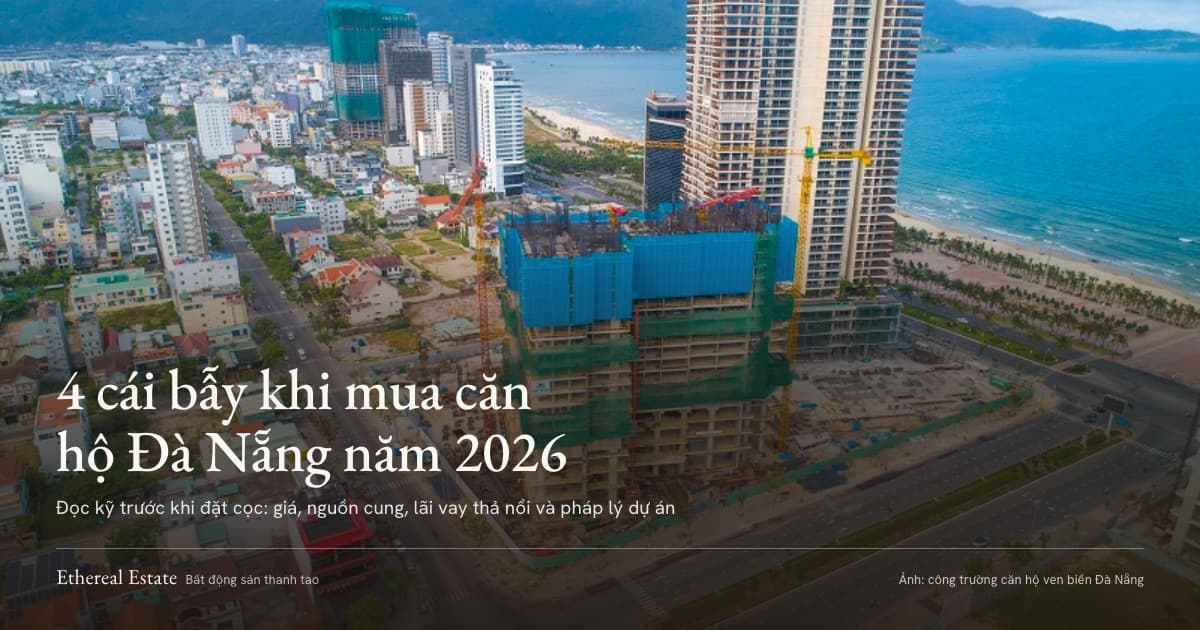
Thị trường căn hộ Đà Nẵng năm 2026 đang mở ra nhiều cơ hội thực sự: nguồn cung dồi dào, chủ đầu tư cạnh tranh bằng chiết khấu, hạ tầng bứt phá (5 lý do nên mua căn hộ Đà Nẵng). Nhưng đi kèm với cơ hội luôn là những rủi ro mà người thiếu kinh nghiệm mua căn hộ Đà Nẵng rất dễ sập bẫy. Bài viết này không nhằm "dọa" bạn bỏ ý định mua nhà, mà giúp bạn nhìn thị trường một cách tỉnh táo và đầy đủ — bởi một quyết định xuống tiền khôn ngoan luôn bắt đầu từ việc hiểu rõ cả hai mặt của vấn đề.
Dưới đây là 4 cái bẫy lớn nhất cần tránh khi mua chung cư Đà Nẵng trong năm 2026.
Bẫy 1: Giá sơ cấp neo cao — không phải dự án nào cũng xứng đáng
Theo CBRE, giá sơ cấp căn hộ Đà Nẵng bình quân khoảng 83 triệu đồng/m² (quý 1/2026), tăng khoảng 12% so với cùng kỳ, trong khi các dự án hạng sang tại khu vực trung tâm hay dọc sông Hàn có giá chào bán lên tới 130–200 triệu đồng/m². Mức giá này đã phản ánh khá nhiều kỳ vọng về tương lai — nghĩa là dư địa tăng giá ngắn hạn không còn rộng như giai đoạn trước.
Cái bẫy ở đây là tâm lý "Đà Nẵng tiềm năng nên mua đâu cũng thắng". Thực tế, ở mặt bằng giá này, bạn phải soi kỹ từng dự án: vị trí có thực sự đắc địa, pháp lý có đầy đủ, tiến độ thi công có đúng cam kết, chất lượng bàn giao có tương xứng với giá bán hay không. Một dự án giá cao nhưng vị trí thứ cấp, pháp lý mập mờ sẽ rất khó tăng giá — thậm chí khó bán lại.
Bẫy 2: Nguy cơ dư cung cục bộ khi nguồn cung đạt kỷ lục
Nguồn cung căn hộ Đà Nẵng đang ở mức kỷ lục: theo CBRE, hơn 8.000 căn hộ mới ra thị trường trong 2024–2025, lũy kế khoảng 16.000 căn đến quý 1/2026, và tỷ lệ hấp thụ ở dự án mới khoảng 50–60%. Nguồn cung dồi dào là tin tốt cho người mua về mặt lựa chọn, nhưng cũng tiềm ẩn nguy cơ dư cung cục bộ tại một số khu vực hoặc phân khúc.
Khi cung vượt cầu ở một khu vực nhất định, hệ quả là giá thứ cấp khó tăng, thậm chí đi ngang trong thời gian dài, và thanh khoản bán lại chậm. Bài học ở đây: đừng chỉ nhìn vào tổng nguồn cung của toàn thành phố, hãy đánh giá cung – cầu của từng khu vực cụ thể nơi dự án bạn nhắm tới tọa lạc. Ưu tiên những khu vực có hạ tầng hoàn thiện, dân cư hiện hữu đông đúc và nhu cầu ở thực cao.
Bẫy 3: Đòn bẩy tài chính — lãi vay cao có thể "ăn mòn" lợi nhuận
Đây là cái bẫy nguy hiểm nhất với nhà đầu tư sử dụng vốn vay. Hiện nay, lãi suất vay mua nhà thả nổi thực tế ở mức 13–15%/năm, có nơi lên tới 16–17%/năm, trong khi lợi suất cho thuê căn hộ phổ biến chỉ khoảng 3–5%/năm. Khoảng chênh lệch này có nghĩa là nếu bạn vay tỷ trọng lớn, dòng tiền hàng tháng của bạn gần như chắc chắn âm — tiền thuê thu về không đủ bù tiền lãi phải trả.
Chưa dừng lại ở đó, lãi suất neo cao khiến thanh khoản phân hóa: đất nền Đà Nẵng tiếp tục trầm lắng, và căn hộ thứ cấp thường bán chậm hơn sơ cấp vì người mua mới bị hút về các dự án đang có chiết khấu. Nếu bạn cần bán gấp, việc tìm được người mua với giá mong muốn sẽ khó.
Lời khuyên thực tế: so sánh gói vay có lãi suất cố định dài (3–5 năm) với gói ưu đãi ngắn hạn, chỉ nên dùng đòn bẩy ở mức vừa phải, đảm bảo nguồn vốn tự có vững chắc và tính toán kỹ dòng tiền trả nợ trong ít nhất 3–5 năm tới, kể cả trong kịch bản lãi suất tiếp tục neo cao.
Bẫy 4: Rủi ro pháp lý — cái bẫy kinh điển nhưng vẫn nhiều người sập
Dù nhiều dự án đã được tháo gỡ, cả nước vẫn còn hàng trăm dự án bất động sản vướng mắc pháp lý chờ xử lý. Những cái bẫy pháp lý thường gặp nhất mà người mua cần biết bao gồm: dự án bị thế chấp hai lần (vừa thế chấp ngân hàng vừa đem bán cho khách), chủ đầu tư chậm nộp tiền sử dụng đất khiến sổ hồng bị "treo" nhiều năm, xây dựng sai quy hoạch được phê duyệt, hay công trình chưa được nghiệm thu phòng cháy chữa cháy đã bàn giao cho dân vào ở.
Để tránh bẫy này, nguyên tắc bất di bất dịch là: chỉ xuống tiền với dự án đã có văn bản của Sở Xây dựng xác nhận đủ điều kiện bán nhà ở hình thành trong tương lai và có bảo lãnh ngân hàng; không đặt cọc quá 5% hay nộp tiền "giữ chỗ" khi dự án chưa đủ điều kiện; và phải làm rõ hình thức sở hữu là lâu dài hay 50 năm (đặc biệt với các dự án condotel ven biển). Đừng bao giờ tin vào lời hứa miệng của môi giới — mọi cam kết phải được thể hiện bằng văn bản pháp lý.
Bộ tiêu chí chọn dự án an toàn năm 2026
Sau khi đã nhận diện 4 cái bẫy trên, dưới đây là bộ tiêu chí giúp bạn sàng lọc dự án một cách có hệ thống:
- Chủ đầu tư uy tín: có năng lực tài chính rõ ràng, lịch sử triển khai dự án đúng tiến độ, không dính tai tiếng pháp lý.
- Pháp lý đầy đủ: dự án đã được Sở Xây dựng xác nhận đủ điều kiện bán nhà ở hình thành trong tương lai, có bảo lãnh ngân hàng; hợp đồng mua bán minh bạch. Xem thêm 4 rủi ro đầu tư bất động sản 2026.
- Vị trí trung tâm, đắc địa: gần hạ tầng hoàn thiện, kết nối giao thông thuận tiện, khu vực có nhu cầu ở thực cao.
- Tiến độ thi công thực tế: thường xuyên kiểm tra tiến độ tại công trường, đối chiếu với cam kết của chủ đầu tư.
- Giá bán tương xứng: so sánh giá/m² với các dự án cùng khu vực, cùng phân khúc trước khi quyết định.
Kết luận: Cơ hội thuộc về người mua tỉnh táo
Mua căn hộ Đà Nẵng trong năm 2026 vẫn là một quyết định đáng cân nhắc — nhưng chỉ khi bạn bước vào thị trường với sự tỉnh táo, hiểu rõ 4 cái bẫy về giá neo cao, dư cung cục bộ, lãi vay đắt đỏ và rủi ro pháp lý. Người mua có kiến thức, có bộ tiêu chí rõ ràng sẽ luôn tìm được "viên ngọc" phù hợp giữa một thị trường nhiều lựa chọn.
Nếu bạn cần người đồng hành am hiểu thị trường Đà Nẵng để cùng sàng lọc dự án, phân tích pháp lý và đàm phán giá tốt nhất, liên hệ 0345 747 138 để được tư vấn trực tiếp, hoàn toàn miễn phí.

